
적금·예금 관리표
이자는 단리 기준 예상값이에요. 실제 지급액은 은행의 계산 방식(일할 계산, 우대 금리)에 따라 조금 달라요.
예적금 관리표, 세후 이자와 만기 수령액 계산
이럴 때 써요
금리가 좋은 상품을 따라 여러 은행에 예금과 적금을 하나씩 들다 보면, 몇 달 뒤에는 어느 은행에 얼마가 묶여 있고 언제 풀리는지 기억하기 어려워요. 만기 문자를 놓쳐 이자 없는 상태로 돈이 몇 주씩 잠겨 있기도 하고요. 이 관리표는 상품 하나를 한 줄로 적어 두면 만기일과 세후 수령액, 만기까지 남은 날을 계산하고, 가장 가까운 만기를 맨 위에 띄워 줘요.
목돈 계획을 세울 때도 좋아요. ‘다음 달에 풀리는 돈이 얼마인가’를 알면 새로 가입할 상품의 금액과 시기를 정하기 쉬워져요.
사용 방법
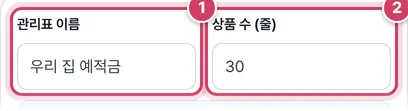
1단계이름과 상품 줄 수 정하기
- 1① 관리표 이름이 시트 제목과 파일 이름에 들어가요.
- 2② 상품 줄 수는 5~300 사이로 맞춰져요. 지금 가입한 상품보다 넉넉히 잡아요.
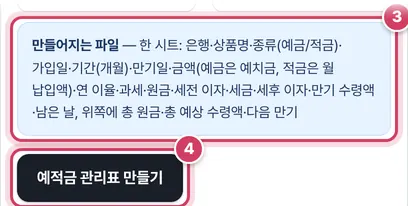
2단계파일 받기
- 3③ 시트 한 장에 15개 열이 들어 있고, 직접 적는 칸은 은행·상품명·종류·가입일·기간·금액·연 이율·과세 여덟 개예요.
- 4④ ‘관리표이름_예적금관리.xlsx’로 저장돼요.
한 줄의 계산
| 칸 | 예금 | 적금 |
|---|---|---|
| 금액 칸의 뜻 | 처음 넣은 돈 | 매달 넣는 돈 |
| 원금 | 금액 | 금액 × 기간 |
| 세전 이자 | 금액 × 연 이율 × 기간 ÷ 12 | 금액 × 기간 × (기간 + 1) ÷ 2 × 연 이율 ÷ 12 |
| 세금 | 세전 이자 × 과세 비율 (10원 미만 버림) | 같음 |
| 만기 수령액 | 원금 + 세후 이자 | 같음 |
일반과세 상품 두 개를 예로 들면 이렇게 계산돼요.
| 예시 | 원금 | 세전 이자 | 세금 (15.4%) | 만기 수령액 |
|---|---|---|---|---|
| 예금 1,000만 원, 연 3.5%, 12개월 | 10,000,000 | 350,000 | 53,900 | 10,296,100 |
| 적금 월 30만 원, 연 4.0%, 24개월 | 7,200,000 | 300,000 | 46,200 | 7,453,800 |
적금은 마지막 달에 넣은 돈이 한 달치 이자만 받기 때문에, 연 4%라도 원금 720만 원에 대한 이자는 30만 원이에요. 과세 칸에서 세금우대(9.5%)를 고르면 같은 적금의 세금은 28,500원, 비과세는 0원이 돼요.
맨 위 세 칸과 색 표시
| 칸·색 | 내용 |
|---|---|
| 총 원금 / 총 예상 수령액 | 모든 줄의 원금과 만기 수령액 합 |
| 다음 만기 | 오늘 이후 만기일 중 가장 가까운 날 |
| 노란 줄 | 만기가 30일 안으로 다가온 상품 |
| 회색 글씨 | 만기일이 지난 상품, 남은 날 칸에 ‘만기’ |
만기일은 가입일에 기간(개월)을 더한 날이에요. 1월 31일에 1개월짜리로 가입하면 2월 말일로 맞춰져요.
만기를 계획에 쓰는 법
남은 날 열로 오름차순 정렬하면 곧 풀리는 돈부터 차례로 보여요. 만기가 몰린 달이 있다면 다음 가입 때 기간을 엇갈리게 정해 매달 또는 분기마다 하나씩 풀리게 만들 수 있어요. 예금 하나를 크게 드는 것보다 기간이 다른 여러 개로 나누면 급하게 돈이 필요할 때 전부 중도 해지하지 않아도 된다는 장점이 있어요. 만기 수령액 열을 은행별로 필터해 보면 한 은행에 돈이 지나치게 몰려 있는지도 확인할 수 있어요. 위쪽 합계 줄에는 원금·세전 이자·세금·세후 이자·만기 수령액의 전체 합이 따로 보여요.
주의할 점
- 이자는 단리 기준 예상값이에요. 복리 상품이나 우대 금리, 중도 해지 이율은 반영되지 않아요.
- 기간은 개월 단위 정수예요. 6개월짜리 상품은 6, 3년짜리는 36을 적어요.
- 종류와 과세 칸은 목록에 있는 값만 받아요. 과세 칸을 비워 두면 일반과세 15.4%로 계산돼요.
- 다음 만기 칸은 MINIFS 함수를 써서 오래된 엑셀에서는 오류로 보일 수 있어요.
더 궁금한 점
세전 이자를 은행 안내 금액으로 바꿔도 되나요?
세전 이자 칸에 숫자를 덮어쓰면 그 줄의 세금, 세후 이자, 만기 수령액이 그 금액 기준으로 다시 계산돼요.
적금을 몇 달 빼먹고 냈어요.
표의 적금 공식은 매달 같은 금액을 빠짐없이 넣는다고 가정해요. 빠진 달이 있으면 실제 이자가 더 적으니, 은행 앱의 예상 이자를 세전 이자 칸에 덮어써서 맞춰요.
만기된 돈을 재예치했어요.
기존 줄은 그대로 두어 기록으로 남기고, 새 가입일과 금액으로 줄을 하나 더 적어요.
흩어진 예금·적금을 한 표로
은행마다 앱이 달라서 가입한 예금·적금이 몇 개인지, 언제 만기인지 한 번에 보기 어려워요. 이 관리표는 상품 하나를 한 줄로 적으면 만기일, 원금, 세전 이자, 세금, 세후 이자, 만기 수령액, 만기까지 남은 날을 자동으로 계산해요. 맨 위에는 총 원금과 총 예상 수령액, 가장 가까운 만기일이 보이고, 30일 안에 만기가 오는 상품은 노란색으로 표시돼요.
이자 계산 방법
- 예금(정기예금) — 예치금 × 연 이율 × 기간(개월) ÷ 12. 1,000만 원을 연 3%로 12개월 맡기면 세전 이자 30만 원이에요.
- 적금(정액적립식) — 매달 같은 금액을 넣는다고 보고, 첫 달 납입금은 기간 전체, 마지막 달 납입금은 한 달만 이자가 붙어요. 그래서 월 납입액 × 기간 × (기간+1) ÷ 2 × 연 이율 ÷ 12예요. 월 50만 원, 12개월, 연 4%면 세전 이자 13만 원이에요. 적금 금리가 예금보다 높아 보여도 실제 이자는 생각보다 적은 이유예요.
세금
일반 예적금 이자에는 이자소득세 14%와 지방소득세 1.4%, 합계 15.4%가 원천징수돼요. 세금우대 상품은 9.5%(농어촌특별세 포함), 비과세종합저축처럼 비과세 요건을 갖춘 상품은 0%예요. 이 표는 세금을 한 번에 계산해 10원 미만을 버리기 때문에 은행 계산서와 몇 원 차이가 날 수 있어요. 이자소득을 포함한 금융소득이 한 해 2,000만 원을 넘으면 종합과세 대상이 될 수 있어요.
실제 이자는 복리 상품, 중도 해지, 우대 금리 조건, 일 단위 계산에 따라 달라지니 예상값으로 쓰세요. 주식이나 펀드는 ‘주식 투자 기록표’로 따로 관리하면 좋아요.
참고한 자료
자주 묻는 질문
자유적립식 적금은요?
매달 금액이 다르면 이 표의 적금 공식과 맞지 않아요. 금액 칸에 평균 월 납입액을 넣어 대략 보거나, 은행 앱의 예상 이자를 메모해 두세요.
복리 예금은 어떻게 적어요?
이 표는 단리 기준이에요. 월복리 상품은 세전 이자 칸에 은행이 안내한 예상 이자를 직접 적으면 세금과 수령액은 그대로 계산돼요.
만기가 지난 상품은요?
남은 날 칸에 ‘만기’라고 보이고 글자가 회색으로 바뀌어요. 해지했다면 줄을 지우거나 다른 시트로 옮겨 보관하세요.