
대출 상환 스케줄표
상환 방식에 따라 총이자가 얼마나 다른지 비교하고, 엑셀에서 금리만 바꿔 다시 볼 수 있어요.
상환 방식 비교
상환 스케줄 (처음 12회)
대출 상환표, 회차마다 원금과 이자가 정해지는 계산
이럴 때 써요
대출 상담에서 받은 안내문에는 보통 첫 달 상환액 정도만 적혀 있어서, 5년 뒤 잔액이 얼마인지, 거치 기간을 두면 이자가 얼마나 늘어나는지는 따로 계산해 봐야 해요. 주택담보대출 방식을 고르기 전에 세 가지 상환 방식을 같은 조건으로 나란히 비교하거나, 이미 받은 대출의 남은 잔액 흐름을 내 엑셀로 들고 있고 싶을 때 이 표를 쓰면 돼요.
화면에서는 처음 12회만 보이지만, 엑셀 파일에는 마지막 회차까지 모든 줄이 수식으로 들어가서 금리나 방식을 바꿔 가며 다시 볼 수 있어요.
사용 방법
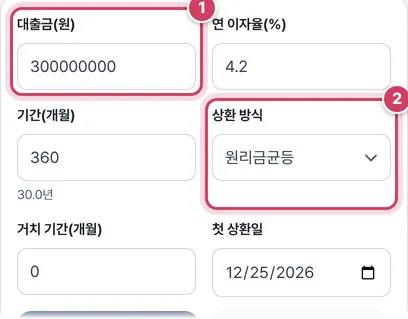
1단계대출 조건 넣기
- 1① 대출금, 연 이자율, 기간(개월)을 적어요. 기간 아래에 몇 년인지 함께 보여요.
- 2② 상환 방식을 고르고, 이자만 내는 거치 기간과 첫 상환일을 정해요. 첫 상환일은 다음 달 25일이 미리 들어가 있어요.
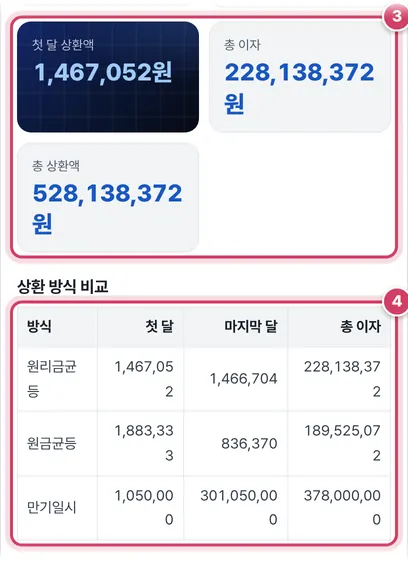
2단계비교표 보고 받기
- 3③ 고른 방식의 첫 달 상환액(거치가 있으면 거치 뒤 첫 달), 총 이자, 총 상환액이 바로 나와요.
- 4④ 같은 조건에서 세 방식의 첫 달·마지막 달 상환액과 총 이자를 한 표로 비교해요.
- 5⑤ 1~600개월까지 만들 수 있고, ‘대출상환표_방식_기간개월.xlsx’로 저장돼요.
한 회차의 계산
월 이자율은 연 이자율 ÷ 12예요. 회차마다 이자 = 직전 잔액 × 월 이자율(원 단위 반올림)이고, 원금은 방식에 따라 달라요.
| 방식 | 그 회차 원금 |
|---|---|
| 원리금균등 | PMT로 구한 월 상환액(반올림) − 이번 이자 |
| 원금균등 | 대출금 ÷ (기간 − 거치 기간), 반올림 |
| 만기일시 | 0, 마지막 회차에 잔액 전부 |
| 거치 기간 중 | 0 (이자만 냄) |
마지막 회차는 어느 방식이든 남은 잔액을 모두 갚도록 맞춰서, 반올림으로 생긴 몇십 원 차이가 마지막 달에 정리돼요.
같은 조건에서 비교한 예
1억 원을 연 4.2%, 120개월로 빌렸을 때 이 도구의 계산 결과예요.
| 방식 | 첫 달 | 마지막 달 | 총 이자 |
|---|---|---|---|
| 원리금균등 | 1,021,984원 | 1,021,948원 | 22,638,044원 |
| 원금균등 | 1,183,333원 | 836,290원 | 21,175,000원 |
| 만기일시 | 350,000원 | 100,350,000원 | 42,000,000원 |
| 원리금균등 + 거치 12개월 | 350,000원 (거치 뒤 1,113,525원) | 1,113,536원 | 24,460,711원 |
거치 1년을 두면 그 기간의 이자 420만 원을 내고도 남은 108개월에 원금을 몰아 갚게 되어, 거치가 없을 때보다 총 이자가 약 182만 원 많아져요.
엑셀에서 바꿀 수 있는 것
위쪽 노란 칸 중 대출금, 연 이자율, 거치 기간, 상환 방식(드롭다운), 첫 상환일을 바꾸면 모든 회차가 다시 계산돼요. 기간은 줄 수와 이어져 있어서, 기간을 바꾸려면 화면에서 새로 만들어야 해요. 오른쪽에는 잔액 추이 꺾은선 그래프가 있어요.
주의할 점
- 실제 은행 이자는 일수로 계산하는 경우가 많아 매달 수백 원 정도 차이가 날 수 있어요.
- 중도상환수수료, 보증료, 인지세 같은 비용은 들어 있지 않아요.
- 변동금리는 미래 금리를 알 수 없어서 고정된 한 금리로만 계산해요. 금리 시나리오를 바꿔 가며 여러 번 비교해 보세요.
더 궁금한 점
상환일이 주말이면 날짜가 바뀌나요?
상환일 칸은 첫 상환일에서 한 달씩 더한 날짜예요. 주말·공휴일 조정은 하지 않아요.
이미 3년째 갚고 있는 대출의 남은 상환표를 보고 싶어요.
대출금 칸에 지금 남은 잔액, 기간 칸에 남은 개월 수, 첫 상환일에 다음 상환일을 넣고 만들면 남은 기간의 상환표가 나와요. 금리가 그사이 바뀌었다면 현재 금리를 넣어요.
이자율을 0으로 넣으면요?
이자가 0이 되고 원리금균등은 대출금을 기간으로 나눈 금액을 매달 갚는 표가 돼요. 무이자 할부나 가족 간 대여금을 정리할 때 쓸 수 있어요.
화면 숫자와 엑셀 숫자가 같나요?
같은 반올림 규칙을 써서 같은 조건이면 같은 값이 나와요.
상환 방식별 차이
- 원리금균등 — 매달 갚는 돈(원금+이자)이 같아요. 초반에는 이자 비중이 크고 갈수록 원금 비중이 커져요. 주택담보대출에서 가장 흔해요. 엑셀 PMT 함수로 월 상환액을 계산해요.
- 원금균등 — 매달 같은 원금을 갚고 이자는 남은 잔액에 붙어요. 첫 달 부담이 크지만 잔액이 빨리 줄어 총이자가 가장 적어요.
- 만기일시 — 매달 이자만 내다가 마지막 달에 원금을 한꺼번에 갚아요. 월 부담은 작지만 총이자가 가장 많아요. 신용대출·전세자금대출에서 많이 써요.
거치 기간
거치 기간 동안은 이자만 내고 원금은 갚지 않아요. 거치가 끝난 뒤 남은 기간에 원금을 나눠 갚기 때문에 월 상환액이 커지고 총이자도 늘어나요.
엑셀 파일
내려받은 파일은 위쪽 노란 칸(대출금, 이자율, 상환 방식, 첫 상환일)을 바꾸면 모든 회차의 원금·이자·잔액이 다시 계산되는 수식 파일이에요. 변동금리 대출이라면 금리가 바뀌는 회차부터 이자 칸의 이자율을 직접 바꿔 시뮬레이션해 보세요. 잔액 추이 그래프도 들어 있어요.
실제와 다를 수 있는 점
은행은 이자를 일할(실제 일수 ÷ 365)로 계산하고 원 단위 절사 방식도 달라서, 매달 몇백 원 정도 차이가 날 수 있어요. 중도상환수수료와 보험료·인지세 같은 부대비용은 들어 있지 않아요. 정확한 금액은 대출 약정서의 상환 계획표를 확인하세요.
자주 묻는 질문
원리금균등과 원금균등 중 뭐가 유리한가요?
총이자는 원금균등이 적고, 매달 부담은 원리금균등이 처음에 더 작아요. 초기 여유 자금이 있으면 원금균등, 매달 일정한 금액이 편하면 원리금균등을 고르는 경우가 많아요.
중간에 일부를 갚으면 어떻게 되나요?
엑셀 파일에서 그 회차의 원금 칸에 추가로 갚은 금액을 더하면 이후 잔액과 이자가 줄어든 결과를 볼 수 있어요. 은행에 따라 상환액을 줄이거나 기간을 줄이는 방식이 달라요.
몇 개월까지 되나요?
600개월(50년)까지 만들 수 있어요.